
Zmianę jako pierwszy opisał TechCrunch, porównując list do akcjonariuszy Tesli za drugi kwartał 2026 roku z dokumentem sprzed kwartału. Zniknęła z niego „produkcja seryjna”, nie produkcja w ogóle – spółka nadal deklaruje, że Semi i Megapack 3 ruszą z produkcją w 2026 roku, a Cybercab już z linii zjeżdża. Firma przestała natomiast obiecywać, kiedy którykolwiek z tych produktów osiągnie skalę, choć to właśnie ta obietnica była w styczniu podstawą harmonogramu. Wykreślenie tego zdania to nie kosmetyka: Tesla od roku sprzedaje inwestorom opowieść o firmie AI i robotyki, a wyniki za drugi kwartał pokazują na razie wyłącznie jej stronę kosztową – nakłady rosną szybciej niż produkty, które mają je uzasadnić.
„To będzie najtrudniejszy produkt do skalowania produkcji, jaki kiedykolwiek robiliśmy w Tesli, bo wszystko w tym robocie jest nowe” – Elon Musk o Optimusie, podczas rozmowy z inwestorami po wynikach za drugi kwartał 2026.
Liczby rosną szybciej niż fabryki
Na papierze kwartał wygląda nieźle. Przychody sięgnęły 28,2 mld dolarów – spółka podaje wzrost o 26 proc. rok do roku, choć z podanych przez nią samą liczb (28,2 mld wobec 22,5 mld dolarów rok wcześniej) wynika wzrost bliższy 25 proc. Segment motoryzacyjny urósł do 20,5 mld dolarów z 16,6 mld rok wcześniej, a Tesla dostarczyła ponad 480 tys. pojazdów – najlepszy wynik od trzeciego kwartału 2025 roku, napędzany rekordową sprzedażą poza USA, między innymi w Korei Południowej, Australii i Japonii.
Problem zaczyna się niżej w rachunku wyników. Koszty operacyjne wzrosły o 47 proc., do 4,3 mld dolarów. Zysk operacyjny spadł o 57 proc., do 398 mln dolarów, a marża operacyjna skurczyła się do 1,4 proc. z 4,1 proc. rok wcześniej – wynika z niezależnego zestawienia Electrek. Wolne przepływy pieniężne były ujemne i wyniosły minus 1 mld dolarów – kwartał wcześniej Tesla miała dodatnie 1,44 mld, a rok wcześniej zaledwie 146 mln dolarów na plusie. Zysk netto spadł o 5 proc., do 1,1 mld dolarów.
CFO Vaibhav Taneja zapowiadał to zresztą już w kwietniu – ujemne przepływy pieniężne miały towarzyszyć spółce do końca roku. Tesla planuje w 2026 roku wydać na inwestycje kapitałowe 25 mld dolarów – około trzy razy więcej niż historycznie.
Wszystko zależy od ogniw 4680
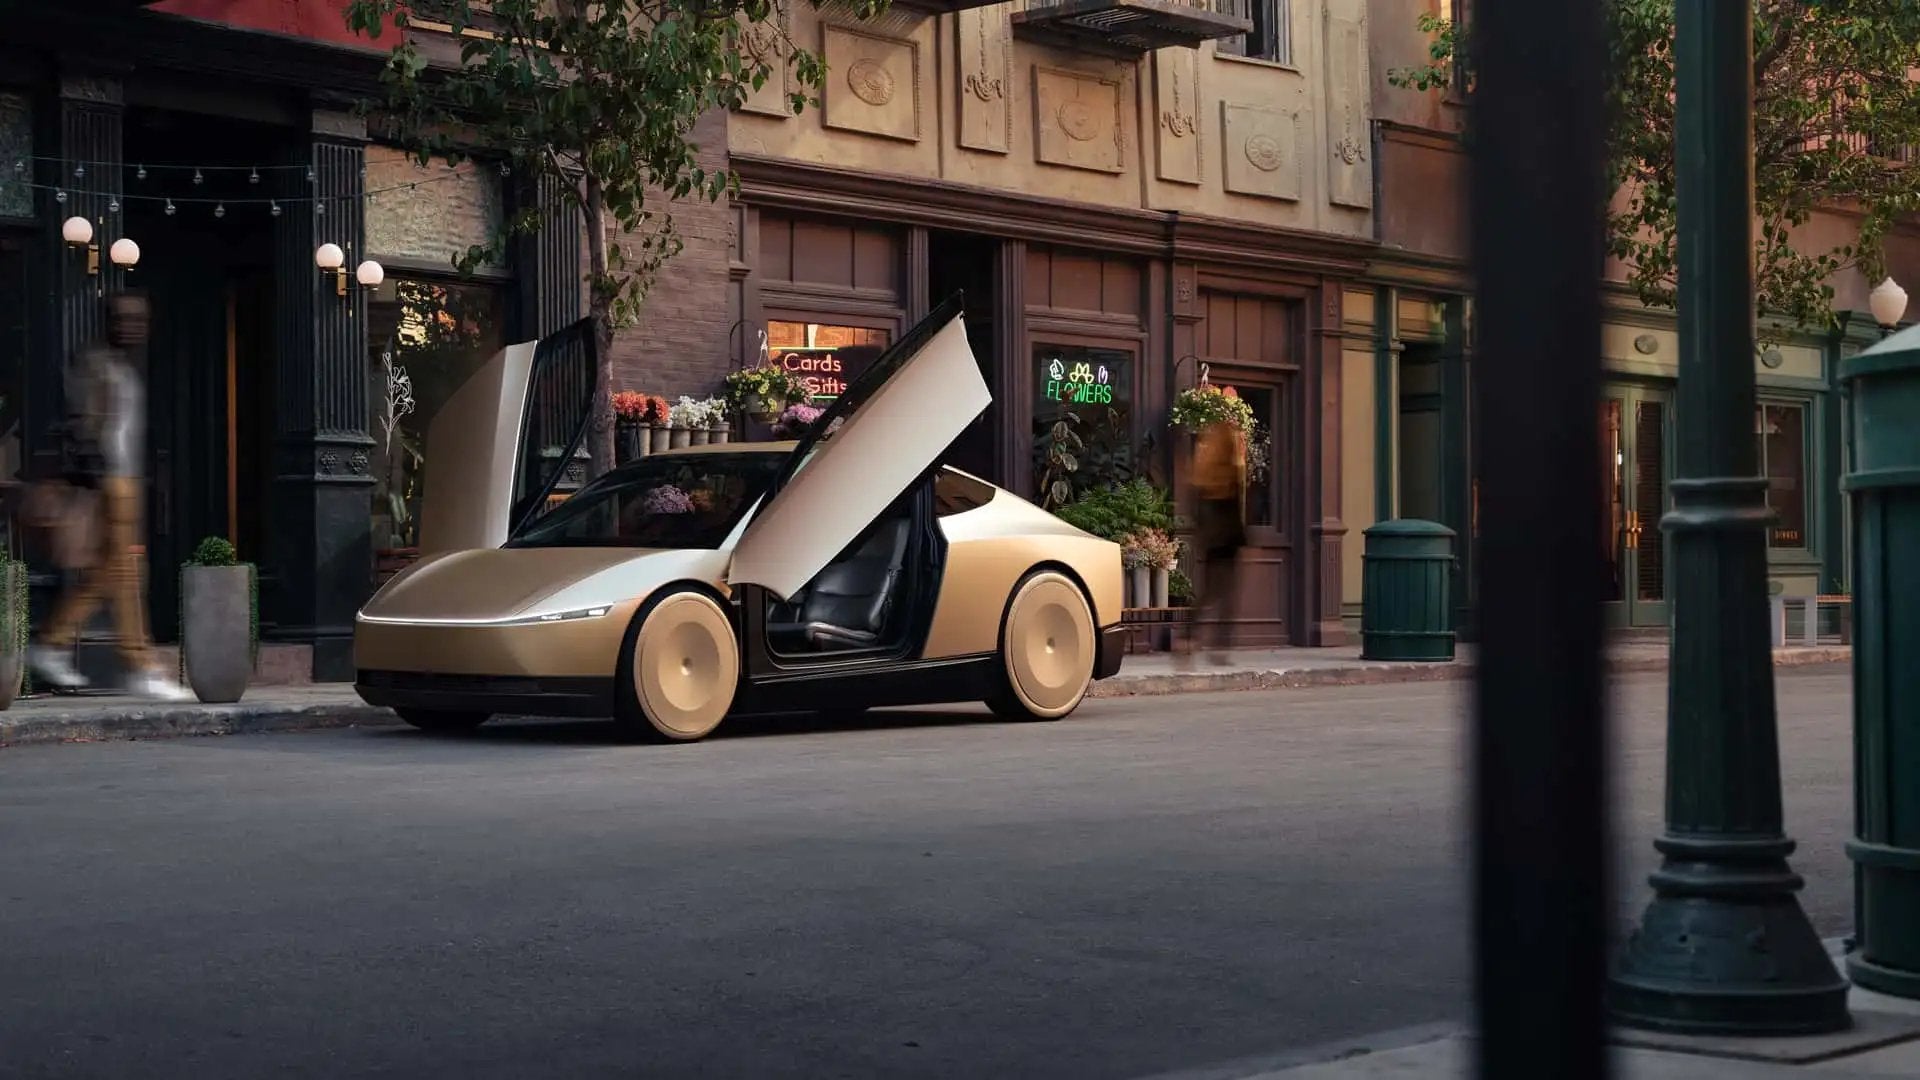
Tesla twierdzi, że pracuje nad zwiększeniem produkcji ogniw 4680, które mają umożliwić budowę Cybercaba i Semi na większą skalę. Pierwsze egzemplarze Cybercaba zjechały z linii w fabryce Giga Texas na początku roku, a produkcja ruszyła mimo nierozwiązanych jeszcze pytań o w pełni autonomiczną jazdę. Linie dla Semi i Optimusa wciąż są w budowie.
To nie jest drobna korekta harmonogramu. Jeszcze w styczniu Tesla zapewniała, że Cybercab, Semi i Megapack 3 osiągną produkcję seryjną w tym roku. Wiosną spółka zakończyła produkcję flagowych sedanów Model S i SUV-ów Model X w fabryce we Fremont w Kalifornii, żeby zrobić miejsce dla Optimusa – decyzja, która nabiera innego wydźwięku, kiedy okazuje się, że sam robot nie zdąży w terminie, na który zwolniono mu miejsce.
Rok temu, przy okazji wyników za drugi kwartał 2025, Tesla nazwała ten moment „punktem zwrotnym” w przejściu od producenta samochodów elektrycznych do firmy „AI, robotyki i powiązanych usług”. Ta transformacja trwa nadal, tylko że na razie widać głównie jej koszt.
FSD rośnie szybciej niż reszta biznesu
Nie wszystko w wynikach wskazuje na spowolnienie. Liczba subskrypcji Full Self-Driving (Supervised) wzrosła o 56 proc. rok do roku, do 1,48 mln – to jeden z niewielu segmentów, gdzie tempo wzrostu przyspiesza, a nie zwalnia. Przychody z magazynów energii i fotowoltaiki poprawiły się o 13 proc., do 3,1 mld dolarów. Dla inwestorów, którzy wierzą w długoterminową narrację Muska, to argument, że popyt na rdzeń biznesu Tesli nie słabnie, a opóźnienia w Cybercabie i Semi to typowy koszt wchodzenia na nowe linie produkcyjne, nie sygnał, że projekt się sypie.
Trudno jednak nie zauważyć, że to właśnie te nowe produkty – Cybercab, robotaxi, Optimus – mają uzasadniać wycenę Tesli jako firmy technologicznej, a nie tylko producenta aut. Im dłużej zajmuje im dotarcie na linię produkcyjną w skali, tym dłużej ta część opowieści pozostaje obietnicą popartą wydatkami, a nie produktem generującym przychód. Sama Tesla przyznaje, że istotne przychody z Cybercaba to perspektywa nie wcześniejsza niż 2027 rok.
Robotaxi jedzie mniej, nie więcej
Najbardziej niepokojący dla inwestorów okazał się jednak inny wykres z tego samego raportu. Jak wynika z danych Tesli, flota Robotaxi – działająca dziś w sześciu miastach Teksasu i Florydy – przejechała z płacącymi pasażerami około 700 tys. mil w drugim kwartale, wobec 1,1 mln mil w pierwszym. To spadek o 36 proc. kwartał do kwartału, mimo rozszerzenia usługi na nowe miasta. Po publikacji wyników akcje Tesli spadły w czwartek o ponad 13 proc.
Co istotne, dzisiejsza flota Robotaxi to wciąż w większości zwykłe Model Y, nie Cybercab. Zapytany na rozmowie z inwestorami, dlaczego skalowanie idzie tak wolno, Musk przyznał, że Tesla musi dopiero „zgromadzić dane jazdy specyficzne dla Cybercaba” – pojazdu, który ma docelowo stanowić trzon floty autonomicznej, ale wciąż jeździ z tymczasowo zamontowaną kierownicą i pedałami, żeby kalibrować jego podwozie. To przyznanie stoi w pewnym kontraście z wieloletnią narracją Tesli, według której dane z blisko 10 mln aut klientów na drogach miały od lat po cichu trenować przyszłe robotaksówki.
Firma testuje równolegle przepisaną wersję oprogramowania FSD, oznaczoną v15, którą chce mieć gotową do końca roku lub na początku 2027. Musk i wiceprezes ds. AI Ashok Elluswamy zapewniają, że liczba przejechanych mil bez nadzoru rośnie mniej więcej o 10 proc. tygodniowo od startu usługi pod koniec zeszłego roku – więc według nich to chwilowe zahamowanie, nie zmiana kierunku.
Rozstrzygnie się to na liniach produkcyjnych, nie w prezentacji wynikowej. Na razie transformację w firmę AI i robotyki finansuje dokładnie ten biznes, który miała przerosnąć – sprzedaż samochodów.